

L’État prépare une exonération de TVA sur une liste de matériels et services agricoles, afin d’alléger le coût des investissements productifs dans le secteur. Un projet d’arrêté conjoint des ministères des Finances et de l’Agriculture fixe la liste des équipements concernés, conformément à l’article 361 du Code général des impôts.
Le gouvernement s’apprête à franchir une nouvelle étape dans sa politique de soutien au secteur agricole. Ce projet d’arrêté conjoint fixe une liste limitative des matériels, aménagements et prestations de services agricoles qui bénéficieront désormais d’une exonération de la Taxe sur la valeur ajoutée (TVA). Selon le document, cette mesure vise à réduire le coût des investissements agricoles et à accélérer la modernisation des exploitations.
L’exonération s’inscrit dans la volonté des pouvoirs publics de renforcer le développement du secteur agricole, y compris les sous-secteurs de l’élevage et de l’aviculture, en facilitant l’accès des producteurs aux équipements et services indispensables à l’amélioration de la productivité. Elle est ainsi présentée comme un instrument destiné à rendre les investissements plus accessibles, à améliorer la compétitivité des exploitations et à soutenir les chaînes de valeur agricole et agroalimentaire. « L’arrêté prévoit que les matériels et services inscrits sur la liste annexée soient exonérés de TVA aussi bien lorsqu’ils sont importés que lorsqu’ils sont produits localement », précise le document. Il est également indiqué que « la TVA suspendue dans le cadre des programmes d’investissements agréés, y compris ceux délivrés après le 1er janvier 2013, sera exonérée de plein droit à compter de la notification officielle du démarrage de l’exploitation, sous réserve du respect de la réglementation en vigueur ».
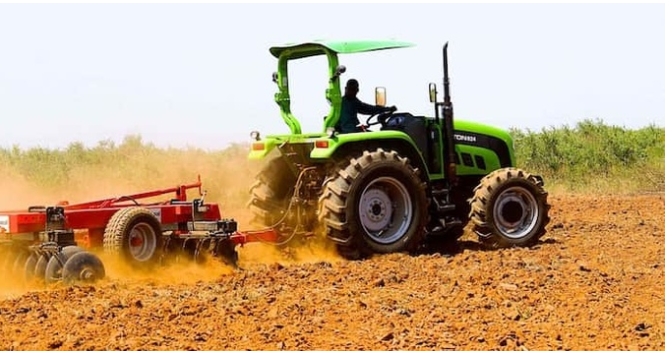
La liste des équipements comprend notamment les matériels de travail du sol, tels que les tracteurs, motoculteurs, charrues et herses, ainsi que les équipements de semis et de fertilisation. Les installations d’irrigation sont également concernées, dont les motopompes, les kits de goutte-à-goutte, les pivots d’irrigation et les stations de pompage solaire. Le dispositif englobe par ailleurs les matériels de récolte et de post-récolte, ceux destinés à l’élevage et à l’aviculture, ainsi que les équipements pour le maraîchage et les cultures sous serre. Les machines à traire, les couveuses, les systèmes automatisés d’alimentation, les équipements vétérinaires et les matériels d’insémination artificielle figurent parmi les biens éligibles.
Au-delà des équipements, plusieurs prestations de services bénéficieront également de cette exonération, notamment les travaux de terrassement, de fourrage, d’irrigation et de drainage, les analyses de sols, les études techniques, les prestations agricoles mécanisées, l’assistance à la mécanisation, les services vétérinaires, les vaccinations animales et la maintenance des équipements agricoles. Le gouvernement a retenu le principe d’une liste limitative des matériels et services concernés, une option qui, selon la note de présentation, répond à un objectif de sécurisation du régime fiscal en facilitant les contrôles et la traçabilité des exonérations, tout en maîtrisant le risque fiscal.